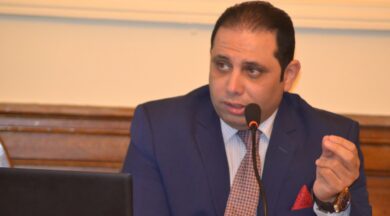
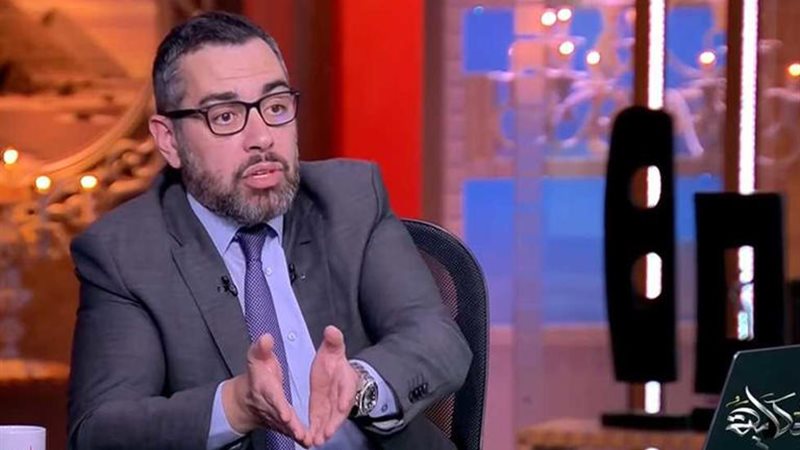
أكد الدكتور محمد فؤاد، الخبير الاقتصادي ورئيس الهيئة البرلمانية لحزب العدل، أن قرار البنك المركزي برفع أسعار الفائدة بنسبة 1% يمثل تدخلاً محمودًا في ظل الضغوط التي يتعرض لها سعر الصرف، مشيرًا إلى أن الهدف الأساسي من تحركات السياسة النقدية هو ضبط توقعات التضخم والحفاظ على استقرار الأسواق، ومنع تكرار حالة الاضطراب التي شهدتها البلاد خلال عامي 2022 و2023.
وقال فؤاد، خلال مداخلة هاتفية ببرنامج «الحكاية»، الذي يقدمه الإعلامي عمرو أديب على قناة MBC مصر، إن البنك المركزي لا يمكنه الوقوف مكتوف الأيدي أمام الضغوط الخارجية والتراجع في قيمة العملة، موضحًا أن ترك الأسواق دون تدخل قد يبعث برسالة مفادها أن لكل طرف الحق في تسعير السلع والخدمات وفقًا لتوقعاته الخاصة، وهو ما يهدد بفقدان السيطرة على توقعات التضخم.
وأضاف أن اهتمام المواطنين بسعر الدولار لا يرتبط بالعملة الأمريكية في حد ذاتها، بقدر ارتباطه بقدرتهم على معرفة القيمة الحقيقية لأموالهم وما يمكنهم شراءه بها، فضلًا عن حاجة التجار والمصنعين إلى سعر صرف واضح ومستقر يمكنهم الاستناد إليه في تسعير منتجاتهم. وأوضح أن أسعار الفائدة تمثل إحدى الأدوات التي يستخدمها البنك المركزي للتأثير في مستويات الطلب والسيولة، لافتًا إلى أن قرار رفع الفائدة له أطراف مستفيدة وأخرى متضررة؛ إذ تتحمل الشركات والمصانع أعباء إضافية نتيجة ارتفاع تكلفة التمويل، كما ترتفع تكلفة الاقتراض الحكومي، بينما يستفيد المواطن نسبيًا من الحد من تآكل القوة الشرائية لأمواله بفعل التضخم.
وأشار رئيس الهيئة البرلمانية لحزب العدل إلى أن التشديد النقدي قد يؤدي إلى زيادة حالة التباطؤ الاقتصادي، مؤكدًا أن استمرار هذا النهج لفترة قد ينعكس على معدلات النمو خلال ربع أو ربعين، لكنه اعتبر ذلك تكلفة محتملة لتجنب انفلات الأسعار وتدهور توقعات التضخم.
رفع الفائدة يضغط على المصانع والنشاط الاقتصادي
وفيما يتعلق بتأثير القرار على القطاعات الإنتاجية، قال فؤاد إن رفع الفائدة قد يفرض ضغوطًا على المصنعين والمستثمرين، خاصة في ظل ارتفاع تكلفة التمويل والتشغيل، وهو ما قد يدفع بعض الشركات إلى تقليص نشاطها أو إبطاء خطط التوسع، وربما التأثير على مستويات التوظيف، وأضاف أن احتمالات تسريح العمالة نتيجة زيادة التكاليف تظل قائمة، لكنها لا تمثل سيناريو استثنائيًا في ظل استخدام أدوات التشديد النقدي للسيطرة على التضخم، مشددًا على ضرورة التعامل مع هذه التداعيات باعتبارها جزءًا من تكلفة السياسات النقدية الانكماشية.
وردًا على التساؤلات بشأن احتمالات انتقال زيادة أسعار الفائدة إلى أسعار السلع، أوضح أن قدرة الشركات على تمرير الزيادة إلى المستهلك تظل محدودة في ظل ضعف الطلب، مشيرًا إلى أن التاجر أو المصنع قد يضطر إلى تحمل جزء من الزيادة من هامش أرباحه، لأن رفع الأسعار بصورة مبالغ فيها قد يؤدي إلى تراجع المبيعات وتراكم المخزون، وأكد أن السوق لا يشهد حاليًا حالة من الرواج تسمح بتمرير جميع الزيادات في التكلفة إلى المستهلك، في ظل تراجع القدرة الشرائية وضعف الطلب، معتبرًا أن التشديد النقدي قد يفرض ضغوطًا على النشاط الاقتصادي، لكنه يسهم في الوقت نفسه في الحد من الانفلات السعري.
المركزي لا يستطيع وحده إصلاح الاقتصاد
وشدد فؤاد على أن البنك المركزي لا يمتلك القدرة بمفرده على معالجة الاختلالات الهيكلية للاقتصاد، موضحًا أن أدوات السياسة النقدية لا تستطيع زيادة إنتاج الغاز أو إنشاء مصانع جديدة أو رفع الصادرات أو معالجة اختلالات المالية العامة، وقال إن ما يحدث حاليًا يمثل محاولة لمعالجة ضغوط آنية بأدوات نقدية، بينما تظل الحاجة قائمة إلى برنامج اقتصادي حقيقي قادر على معالجة المشكلات الهيكلية وتوليد موارد مستدامة من النقد الأجنبي، بدلًا من الاعتماد المتكرر على التدفقات المالية الاستثنائية.
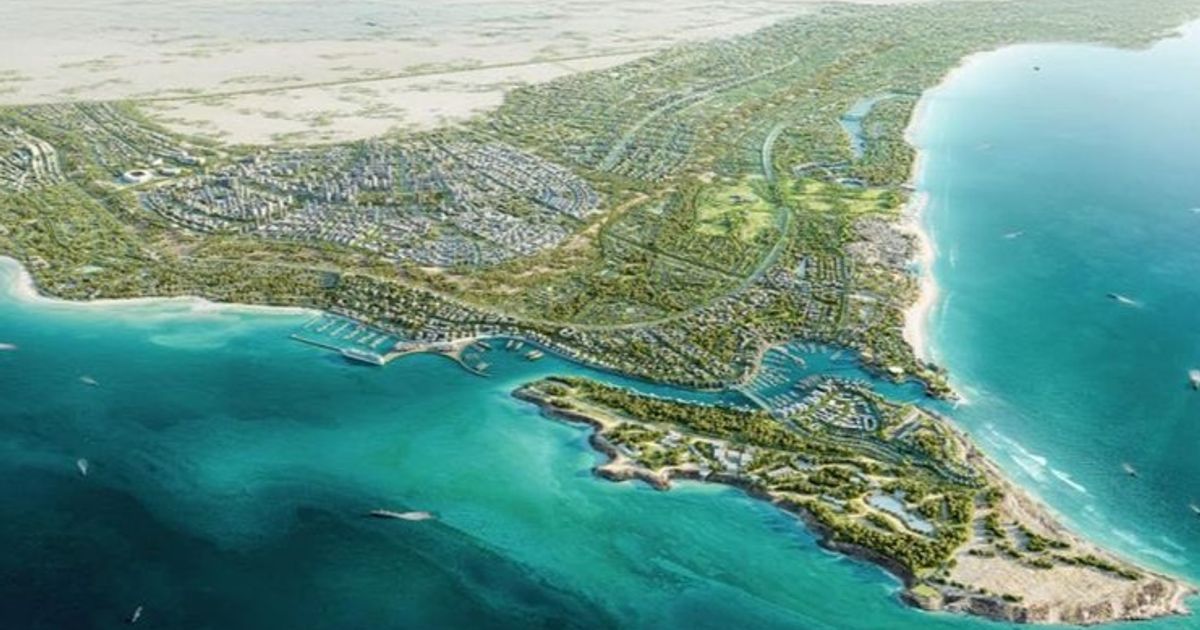
ماذا فعلت مصر بأموال صفقة رأس الحكمة؟
وانتقد رئيس الهيئة البرلمانية لحزب العدل عدم استغلال الفرصة التي أتاحتها صفقة رأس الحكمة بصورة كافية لإحداث تحول هيكلي في الاقتصاد، مشيرًا إلى أن الصفقة وفرت متنفسًا دولاريًا استثنائيًا بقيمة 35 مليار دولار، منها 24 مليار دولار تدفقات نقدية جديدة و11 مليار دولار من خلال تحويل ودائع قائمة. وأوضح أن هذه التدفقات أتاحت وقتًا وفرصة لاتخاذ إجراءات اقتصادية وإصلاحات هيكلية، من بينها توحيد سعر الصرف وتحريك أسعار الفائدة والتوسع في التمويل الدولي ومعالجة تراكمات الاستيراد ودعم الاحتياطي النقدي، إلا أن السؤال الأهم يتمثل في كيفية استثمار هذا الوقت لبناء اقتصاد قادر على توليد الدولار من خلال الإنتاج والتصدير.
وأضاف أن مصر لا تزال تواجه الإشكالية نفسها المتمثلة في الاعتماد على التدفقات النقدية، دون تحقيق تقدم كافٍ في معالجة الاختلالات التي تجعل الاقتصاد عرضة للصدمات الخارجية، لافتًا إلى خروج نحو 2.6 مليار دولار من السوق الثانوية خلال تسعة أيام، ووصول إجمالي خروج استثمارات الأموال الساخنة إلى نحو 7 مليارات دولار. وأكد أن استمرار الاعتماد على الأموال الساخنة يجعل الاقتصاد عرضة للتقلبات المرتبطة بالأسواق العالمية، ويضع البنك المركزي أمام تحديات متكررة للتعامل مع خروج التدفقات الأجنبية والحفاظ على استقرار سوق الصرف.
أرقام الصادرات لا تكفي والعجز التجاري يكشف الصورة
وانتقد فؤاد الاعتماد على المؤشرات والأرقام المعلنة دون النظر إلى انعكاساتها الفعلية على هيكل الاقتصاد، مشيرًا إلى وجود فجوة بين المستهدفات المعلنة والواقع الذي تكشفه المؤشرات الاقتصادية. وضرب مثالًا بمستهدفات الصادرات التي تصل إلى 145 مليار دولار، في الوقت الذي يسجل فيه الميزان التجاري عجزًا بنحو 65 مليار دولار، فضلًا عن وجود فجوة بين المستهدفات الخاصة بإنتاج الغاز الطبيعي ومستويات الإنتاج الفعلية.
وتساءل عن مدى انعكاس الخطط والمستهدفات الحكومية على الواقع الاقتصادي، مؤكدًا أن المطلوب ليس مجرد إعلان أرقام طموحة، وإنما وضع برنامج اقتصادي واضح ومؤشرات قابلة للقياس تعكس تحسن الإنتاج والصادرات والميزان التجاري. وأضاف أن غياب البيانات المتعلقة بدخل وإنفاق الأسرة، التي لم يُعلن عنها منذ عام 2023 وفقًا لتصريحاته، يحد من القدرة على تقييم الأوضاع المعيشية بصورة دقيقة، مشددًا على ضرورة التركيز على المؤشرات التي تهم المواطن وتعكس مستوى معيشته، وليس فقط المؤشرات التي تقدم للمؤسسات والجهات المانحة.
الدولار سيظل تحت الضغط والعودة إلى مستويات الأربعينيات ليست قريبة
وفيما يتعلق بتوقعات سعر الدولار، قال فؤاد إن الأسواق الناشئة لا تزال تتعرض لضغوط خارجية مرتبطة بالتطورات في الولايات المتحدة وتحركات التدفقات الاستثمارية العالمية، مؤكدًا أن البنك المركزي لا ينبغي أن ينشغل بملاحقة سعر الدولار بقدر اهتمامه بإدارة توقعات التضخم واستقرار الأسواق.
وأوضح أن سعر الصرف شهد موجات متتالية من الارتفاع والانخفاض، بدأت بزيادة من نحو 46.6 جنيه في فبراير إلى 54.7 جنيه في أبريل، قبل أن يتراجع إلى مستويات 48 جنيهًا، ثم يعاود الصعود تدريجيًا إلى 52 جنيهًا، وصولًا إلى موجة الارتفاع الأخيرة خلال شهري سبتمبر وأكتوبر. وأشار إلى أن البنك المركزي يستخدم الأدوات المتاحة لديه للتعامل مع هذه التحركات، لكن ذلك لا يغني عن ضرورة وجود برنامج اقتصادي حقيقي يعالج الاختلالات الهيكلية ويعزز قدرة الاقتصاد على توليد النقد الأجنبي.
واستبعد فؤاد العودة إلى مستويات الأربعينيات في المدى القريب، حتى في حال تراجع التوترات الجيوسياسية، موضحًا أن انحسار الضغوط المرتبطة بالطاقة والتوترات الإقليمية قد يخفف من حدة الأزمة، لكنه لا يعني بالضرورة انتهاء الضغوط الخارجية المرتبطة بحركة الاستثمارات والتدفقات النقدية، مؤكدا على أن التحدي الحقيقي لا يتمثل في التنبؤ بسعر الدولار صعودًا أو هبوطًا، وإنما في معالجة الأسباب التي تجعل الاقتصاد شديد التأثر بالتغيرات الخارجية، والانتقال من إدارة الأزمات المتكررة إلى بناء اقتصاد منتج قادر على توليد موارده من النقد الأجنبي بصورة مستدامة.